2020年中国女性卫生用品行业竞争格局分析 产品高端化进程显著
一、行业概况
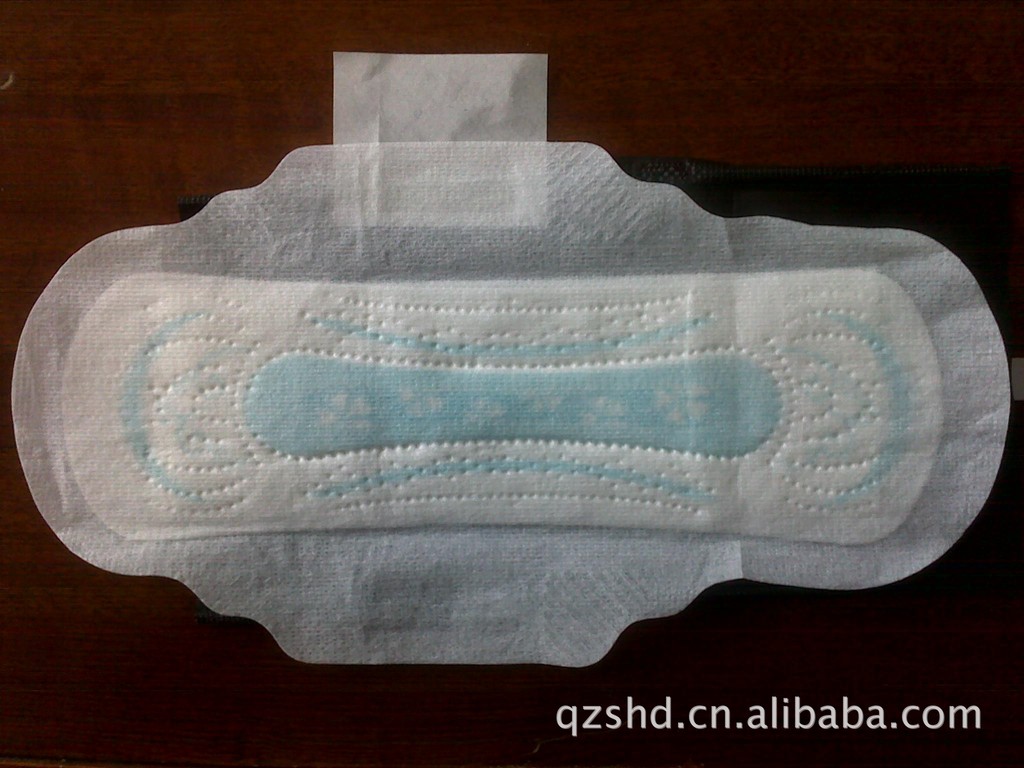
女性卫生用品是女性经期护理的刚需消费品,主要包括卫生巾、卫生护垫、卫生棉条、月经杯等品类。其中,卫生巾和卫生护垫占据绝对主导地位,合计市场份额超过90%。2020年,中国女性卫生用品市场规模持续扩大,消费升级趋势明显,产品高端化成为行业主旋律。
二、竞争格局分析
1. 市场集中度较高,外资与本土品牌分庭抗礼
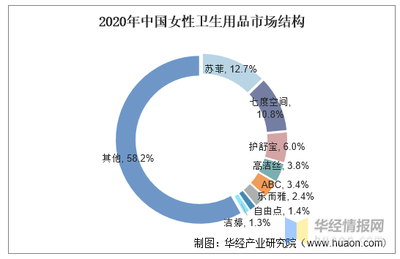
2020年,中国女性卫生用品市场呈现“外资主导高端、本土抢占中低端”的竞争格局。行业CR5(前五名企业市占率)约为60%,集中度较高。主要参与者包括:
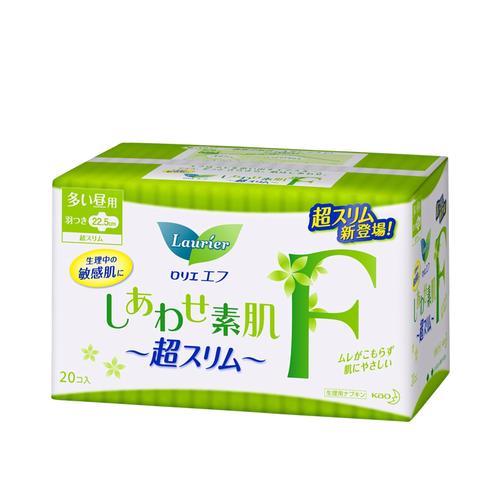
- 外资品牌:宝洁(护舒宝)、尤妮佳(苏菲)、花王(乐而雅)、强生(娇爽)等,凭借品牌影响力和研发优势,长期占据高端市场。
- 本土品牌:恒安集团(七度空间、安尔乐)、景兴健护(ABC)、百亚股份(自由点)、丝宝集团(洁婷)等,通过渠道下沉和性价比策略快速崛起,在中低端市场占据优势,并逐步向高端渗透。
2. 本土品牌加速赶超,市场份额稳步提升
本土品牌在产品质量、外观设计、营销创新等方面进步显著,叠加国潮消费趋势,市场份额持续提升。2020年,恒安集团以约12%的市占率位居本土企业首位,景兴健护、百亚股份等亦表现不俗。与此部分外资品牌因本土化不足或战略调整,增速放缓。
3. 新兴渠道崛起,电商成竞争新战场
2020年,受疫情影响,线上渠道占比进一步提升。电商平台(天猫、京东、拼多多)及社交电商(小红书、抖音)成为品牌争夺焦点。本土品牌凭借灵活的数字化营销和直播带货模式,实现快速增长;外资品牌亦加大线上投入,但整体反应速度略逊一筹。
三、产品高端化进程显著
1. 消费升级驱动,高端产品需求旺盛
随着女性健康意识增强和可支配收入提高,消费者对卫生用品的需求从“基础功能”向“舒适、健康、安全”转变。2020年,敏感肌适用、纯棉材质、抑菌、超薄、液体卫生巾等高端产品备受青睐,售价可达普通产品的2-3倍,但销量增速远超行业平均水平。
2. 技术创新引领高端化
头部企业纷纷加大研发投入,推出差异化高端产品:
- 液体卫生巾:护舒宝、苏菲等品牌推出液体吸收材料产品,主打极致干爽和贴合。
- 纯棉系列:七度空间、ABC等推出纯棉表层产品,强调天然亲肤。
- 抑菌/草本系列:洁婷、自由点等融入草本精华或抑菌技术,满足健康需求。
- 环保概念:部分品牌尝试可降解材料,迎合可持续发展趋势。
3. 高端化推动行业利润结构优化
高端产品毛利率可达50%以上,远高于中低端产品。2020年,高端产品占比提升至约30%,成为行业利润增长的主要引擎。高端化也加剧了市场竞争,迫使企业持续创新。
四、发展趋势与展望
- 高端化持续深化:未来五年,高端女性卫生用品市场复合增长率预计达10%以上,占比有望突破40%。
- 本土品牌加速高端突破:通过并购、研发和品牌升级,本土企业将逐步蚕食外资高端份额。
- 细分市场机会凸显:经期裤、卫生棉条、月经杯等新兴品类有望成为新增长点。
- 数字化与可持续并重:线上渠道竞争白热化,环保和社会责任将成为品牌差异化关键。
五、
2020年,中国女性卫生用品行业在竞争格局上呈现外资与本土之争,在产品趋势上则表现出显著的高端化进程。消费升级、技术创新和渠道变革共同推动行业向高质量方向发展。唯有精准把握消费者需求、持续创新的企业,才能在激烈的市场竞争中占据领先地位。
如若转载,请注明出处:http://www.yuyan1688.com/product/31.html
更新时间:2026-10-20 18:25:49